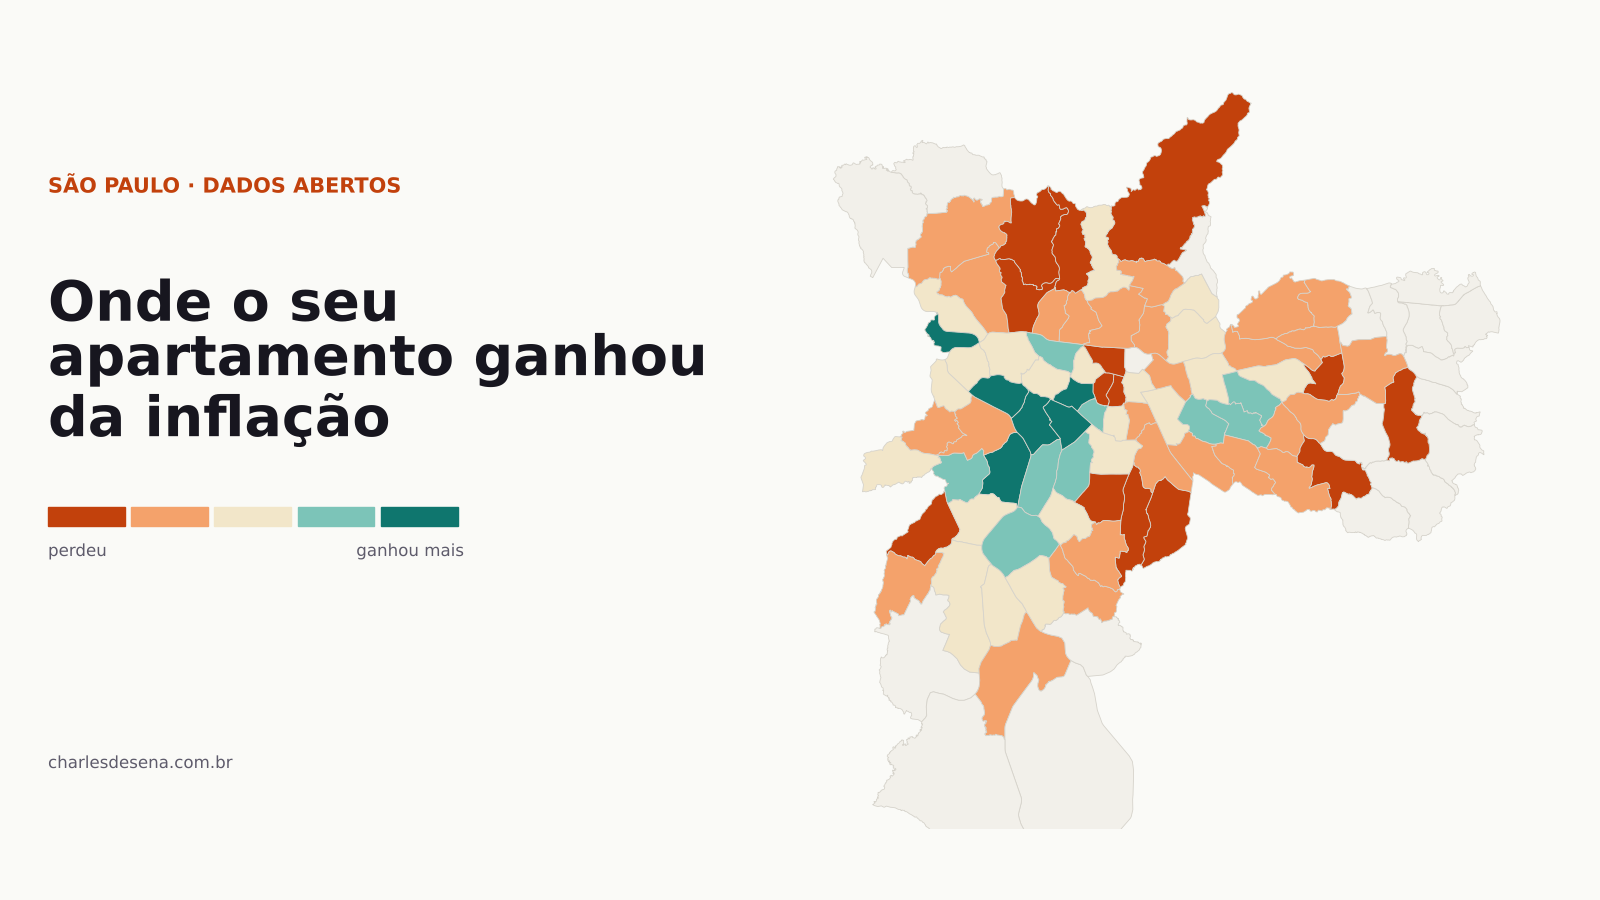
“Imóvel sempre valoriza.” Todo mundo já ouviu isso. A prefeitura de São Paulo tem os dados para testar: toda compra de imóvel na cidade paga ITBI, e a Secretaria da Fazenda publica cada guia paga, com o valor declarado na escritura, a área e o número do cadastro do imóvel.
Juntei 1,35 milhão de guias pagas entre janeiro de 2019 e setembro de 2026. Como o número do cadastro identifica cada apartamento, dá para ver o que quase nenhum índice mostra: quanto o mesmo imóvel valia quando foi comprado e quanto valia quando foi vendido de novo.
O mapa: escolha o que quer ver
Escolha entre o preço do m², a valorização acima da inflação ou as unidades novas, e passe o cursor sobre cada distrito para ver os números.
O que os dados mostram
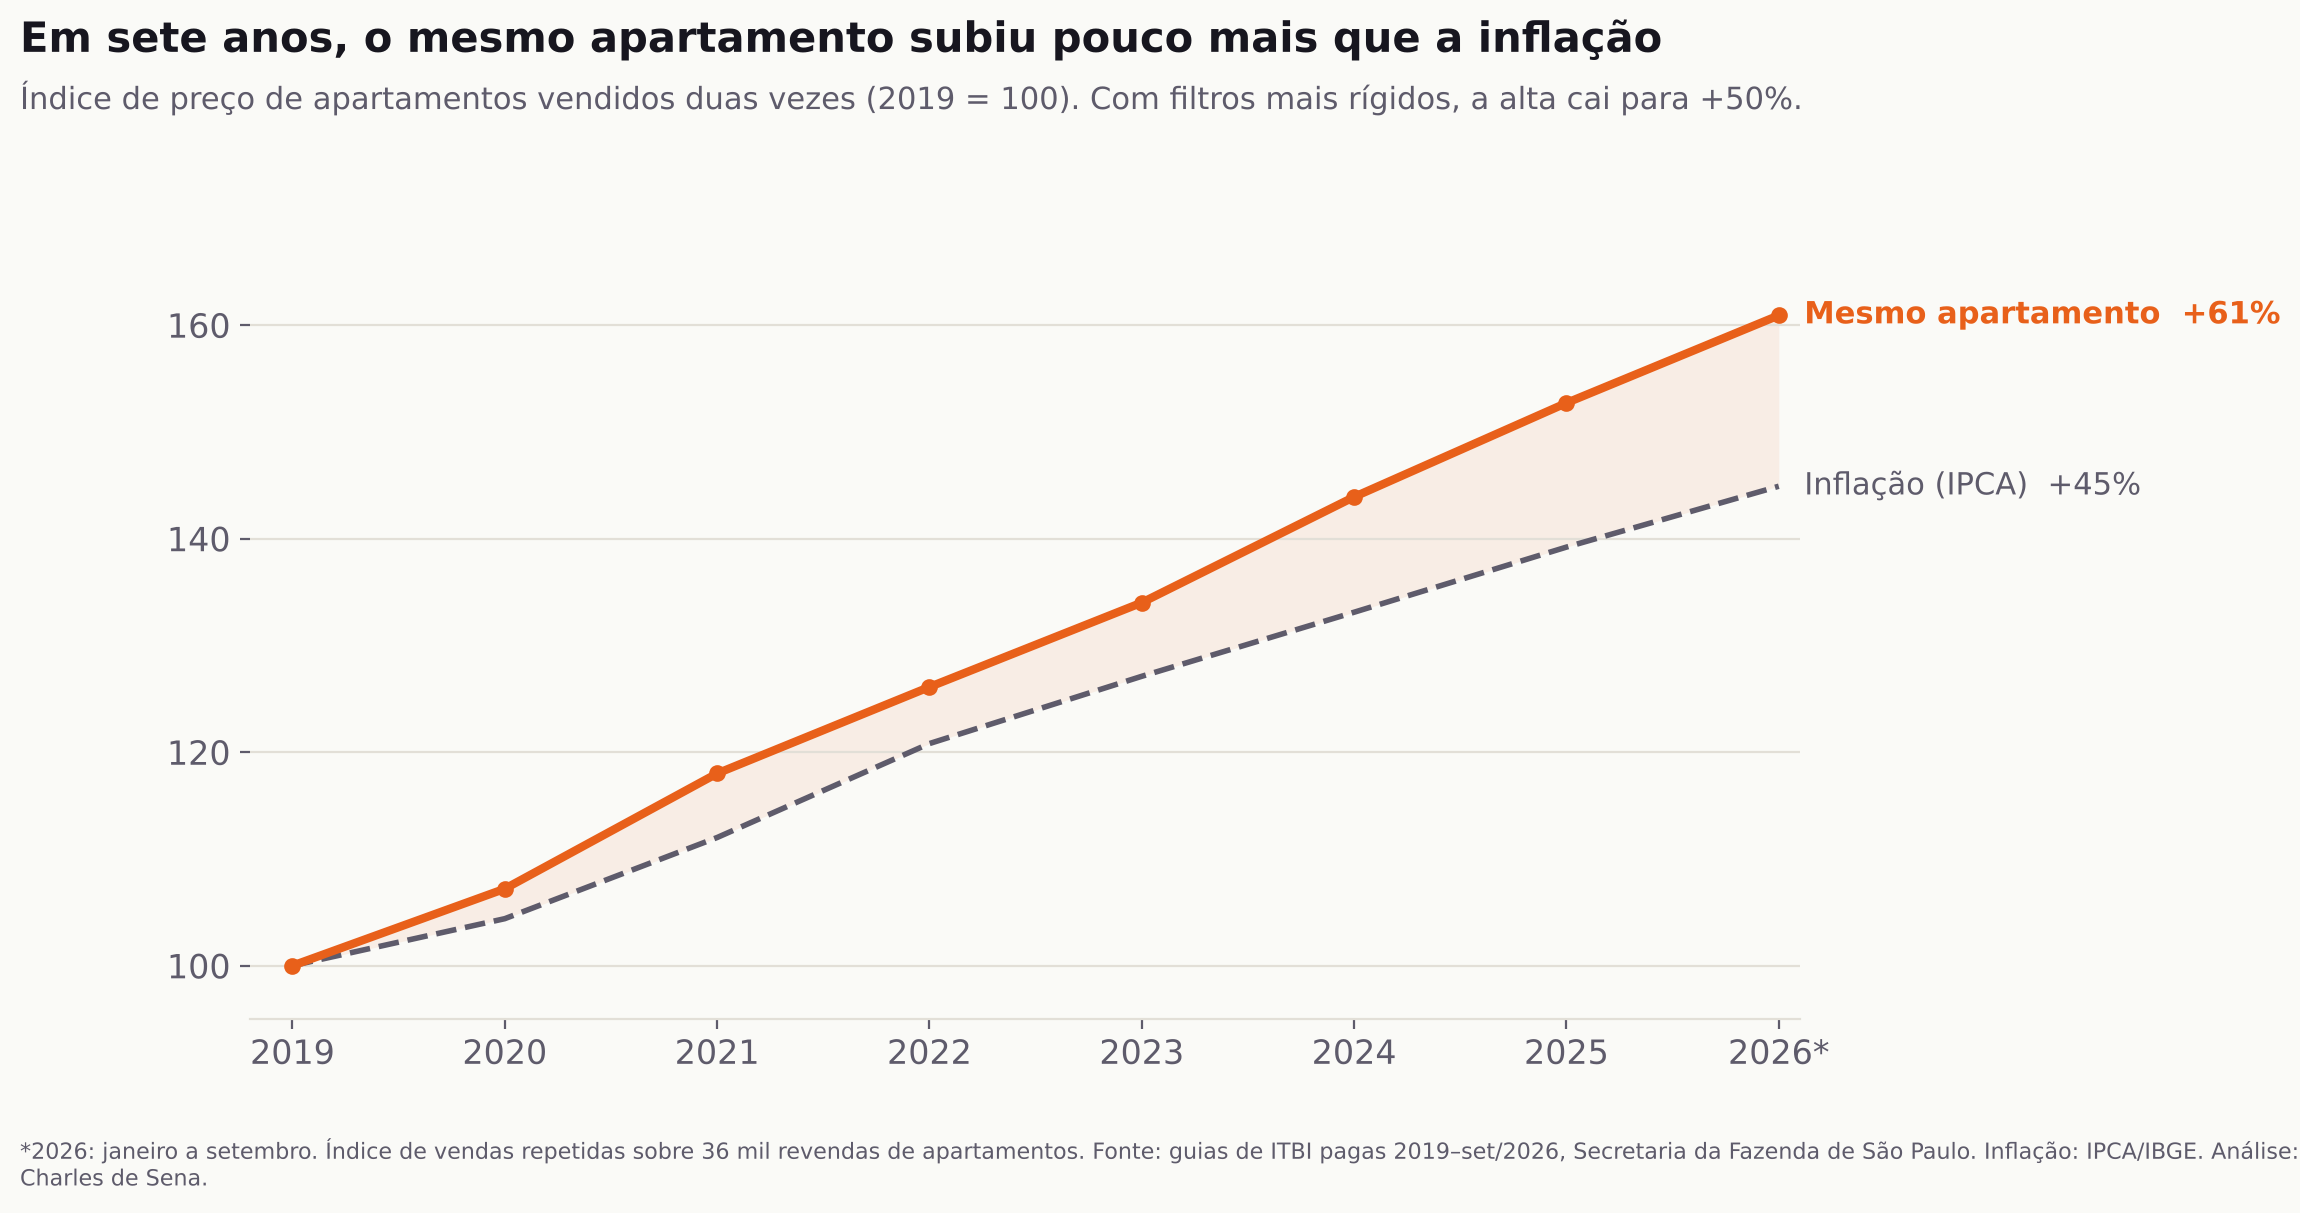
1. O mesmo apartamento subiu pouco mais que a inflação. Analisei 36 mil revendas: apartamentos vendidos duas vezes no período, com pelo menos 1 ano entre uma venda e outra. Entre 2019 e 2026, o preço desses imóveis subiu de 50% a 61% em reais, dependendo de quão rígido é o filtro. A inflação (IPCA) no mesmo período foi de 45%. O ganho real fica entre 3% e 11% em sete anos, não por ano.
2. Metade perdeu para a inflação. Nas revendas em que o dono ficou com o imóvel 3 anos ou mais, o ganho mediano acima da inflação foi de 0,1% ao ano, e 49% venderam por menos do que pagaram, corrigido pelo IPCA. Somando as revendas mais rápidas, a proporção cai para 42%, mas aí entram mais reformas e compras abaixo do preço para revender, o que puxa a média para cima. E esse cálculo ainda não desconta cartório, ITBI, corretagem nem condomínio.
3. Os distritos caros ganharam mais. Dividindo os distritos em três grupos pelo preço de 2019, os mais caros valorizaram 1,6% ao ano acima da inflação, os do meio 1,1% e os mais baratos 0,4%. O líder é o Jardim Paulista (+5,7% ao ano), seguido de Morumbi, Pinheiros, Consolação e Alto de Pinheiros. Na outra ponta ficam a Sé (−3,3% ao ano), a República (−1,4%) e a Cachoeirinha (−1,3%). O centro antigo foi a região que mais perdeu.
4. O m² varia mais de quatro vezes dentro da cidade. O apartamento usado mediano em São Paulo foi vendido por R$ 5.189 o m² em 2025–26. No Jardim Paulista, R$ 8.654; no Itaim Bibi, R$ 8.475; em Moema, R$ 8.426. Em Cidade Tiradentes, R$ 2.081. Esses valores usam a área do IPTU, que inclui a parte das áreas comuns, por isso ficam abaixo dos preços anunciados nos portais (veja os limites abaixo).
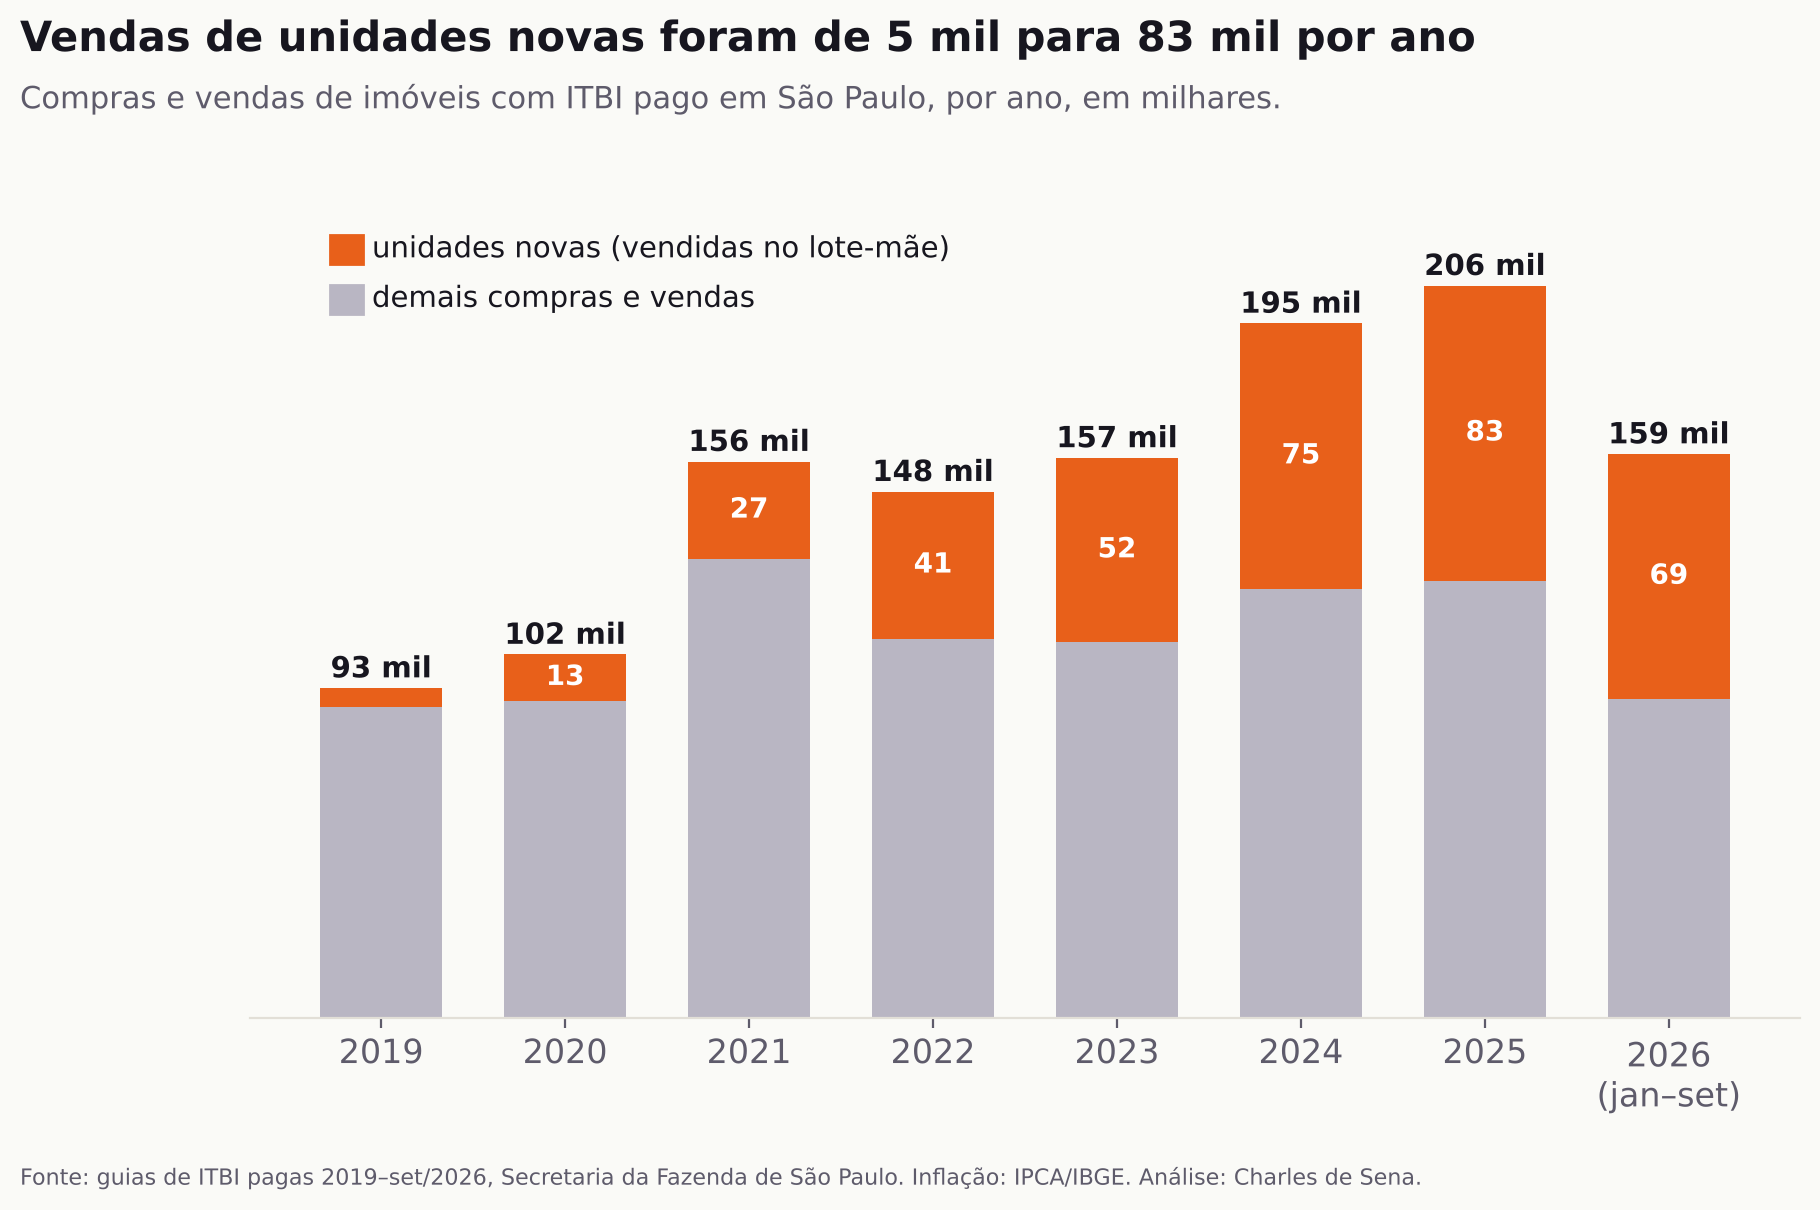
5. As vendas de unidades novas explodiram. Unidades vendidas antes de ganharem matrícula própria, em geral lançamentos e prédios recém-entregues, passaram de 5 mil em 2019 para 83 mil em 2025. Em 2026, até setembro, já são 69 mil. Hoje são 4 em cada 10 compras registradas na cidade. O ticket mediano dessas unidades foi de R$ 220 mil para R$ 330 mil, e a fatia financiada pelo Minha Casa Minha Vida subiu de 16% para 37%.
6. Onde estão as unidades novas. De 2024 a setembro de 2026, os distritos com mais unidades novas vendidas foram Santo Amaro (13,7 mil), Lapa (9,2 mil), Barra Funda (8,7 mil), Itaim Bibi (7,4 mil) e Ipiranga (7,1 mil). Na Lapa e na Barra Funda, cerca de metade foi pelo Minha Casa Minha Vida; no Itaim, só 3%.
7. Mais oferta nova não segurou nem puxou os preços. Testei se os distritos com mais unidades novas, em relação ao tamanho do mercado local, valorizaram mais ou menos. Não encontrei relação (correlação de −0,01). O que mais explica a valorização é o preço que o distrito já tinha.
O que fazer com essa informação
- Imóvel não é proteção automática contra a inflação. Em boa parte da cidade, quem comprou em 2019 e vendeu agora empatou ou perdeu em termos reais, antes mesmo dos custos da transação.
- Localização pesa mais que o momento da compra. A diferença entre distritos (de −3% a +6% ao ano) é muito maior que a diferença entre comprar em um ano ou em outro.
- Desconfie do “valoriza sempre” do lançamento. Com 83 mil unidades novas por ano, muitas delas estúdios com tickets parecidos, a revenda vai disputar com muita oferta igual.
- Para incorporadoras e imobiliárias: essa mesma base permite medir preço real de fechamento, velocidade de vendas e concorrência quadra a quadra, em vez de depender de preço de anúncio.
Limites
- Valor declarado. O ITBI usa o valor informado na escritura. Pode haver subdeclaração, mas ela não deve mudar muito de um ano para outro, e a comparação do mesmo imóvel reduz o efeito.
- Área do IPTU. A área construída do cadastro inclui a parte das áreas comuns do prédio. Por isso o R$/m² fica abaixo do que portais como o FipeZap mostram, que usam a área privativa. Serve para comparar distritos e anos entre si, não para comparar com anúncios.
- Reformas e envelhecimento. A comparação do mesmo imóvel não sabe se ele foi reformado (o que puxa o ganho para cima) nem desconta o desgaste do prédio (o que puxa para baixo).
- Unidades novas. Identifiquei como “unidade nova” a compra registrada no lote-mãe, com fração transmitida abaixo de 1%. É uma aproximação: nem toda unidade na planta aparece assim, e algumas vendas de frações de terreno podem entrar.
- Data. Uso o mês em que o imposto foi pago, que pode ser meses depois do fechamento do negócio.
- Distritos com poucos dados. O mapa de valorização só pinta distritos com pelo menos 60 revendas; as listas usam os que têm 150 ou mais. Com revendas de 2 anos ou mais, os números caem, mas a ordem dos distritos quase não muda (correlação de 0,93).
Metodologia
- Fonte: “Dados das Transações Imobiliárias com recolhimento de ITBI”, Secretaria Municipal da Fazenda de São Paulo, de janeiro de 2019 a setembro de 2026 (1.352.376 guias). Os arquivos não incluem imóveis rurais nem guias pagas por parcelamento (PPI).
- Localização: os seis primeiros dígitos do número do cadastro (SQL) indicam setor e quadra fiscal. Liguei cada quadra ao seu distrito com uma tabela derivada do GeoSampa e conferi contra os limites oficiais dos distritos: 99,9% das quadras batem.
- Universo de preço: compras e vendas de apartamentos inteiros (100% transmitido), cadastro ativo, entre 20 e 600 m², a partir de R$ 50 mil, sem o 1% mais barato e o 1% mais caro por m² de cada ano: 421.699 vendas.
- Mesmo imóvel: apartamentos com duas vendas a pelo menos 1 ano de distância (36.425 pares). O índice da cidade é uma regressão de vendas repetidas por ano; a valorização por distrito é a mediana da variação anual real de cada par, com intervalo por bootstrap.
- Inflação: IPCA/IBGE anual de 2019 a 2025 e acumulado até setembro de 2026 (3,95%). Valores em reais de setembro de 2026.
Os gráficos e o mapa podem ser reproduzidos por veículos de imprensa citando a fonte: Análise: Charles de Sena com dados abertos da Prefeitura de São Paulo.
Incorpora, vende ou investe em imóveis e quer essa análise para uma região ou um produto específico? Veja o serviço de Real Estate Intelligence ou fale comigo no WhatsApp.